
Выбирая брокера, человек рассчитывает прежде всего на безопасность своих денег. Красивый сайт, солидное название и указание европейского адреса могут создать впечатление серьёзной финансовой организации. Но за внешней презентабельностью не всегда стоит реальная компания с необходимыми разрешениями и понятной историей работы. Именно поэтому перед переводом денег важно проверять не только обещания посредника, но и сведения о его регистрации, лицензировании и контактах.
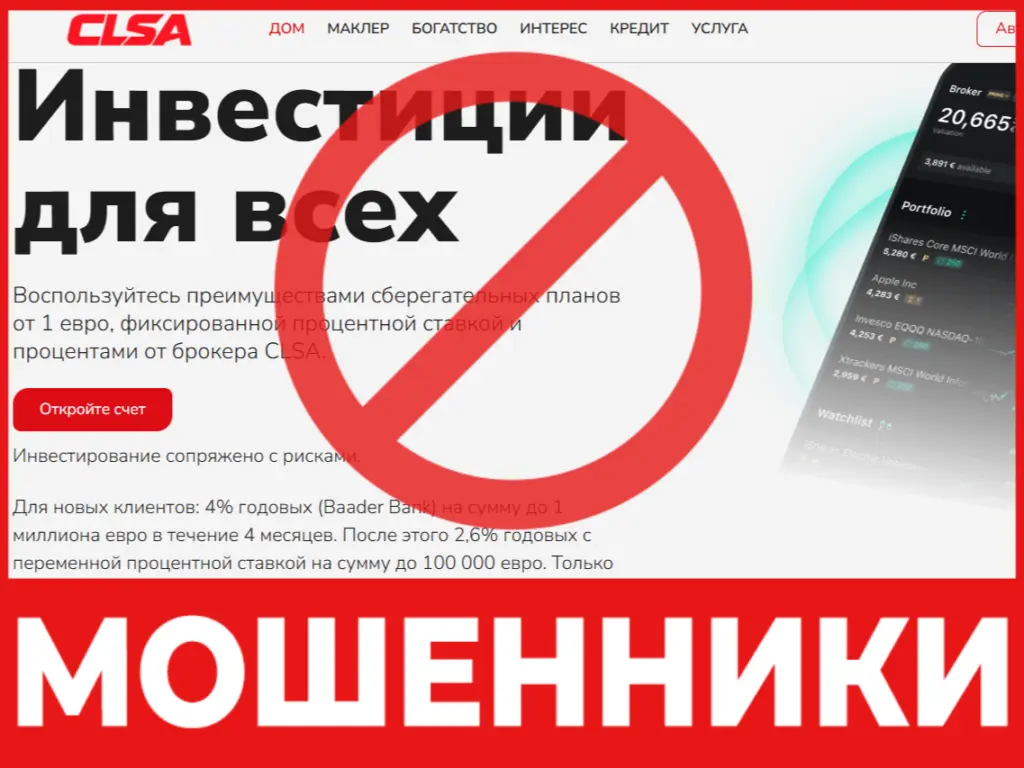
В этом обзоре рассмотрим CLSA (КЛСА) — компанию, которая использует сайт clsaeuro.com. В предоставленной информации есть несколько обстоятельств, вызывающих вопросы. На сайте говорится, что организация была основана ещё в 1993 году, однако сам домен зарегистрирован только 10 июня 2026 года. При этом у компании не обнаружено активного лицензирования, актуальные контактные данные отсутствуют, а действующих страниц в социальных сетях нет.
Каждый из этих факторов по отдельности ещё не доказывает мошенничество. Например, старые компании действительно могут запускать новые сайты. Но когда одновременно возникают вопросы к лицензии, истории работы и доступности представителей, доверие к финансовому посреднику становится неоправданно рискованным. Разберём имеющиеся сведения и выясним, почему к CLSA стоит относиться с особой осторожностью.
CLSA (КЛСА): что известно о брокере и его деятельности
Официальное название рассматриваемой компании — CLSA. Для привлечения и взаимодействия с пользователями используется сайт clsaeuro.com. Судя по представленным сведениям, именно этот ресурс выступает основной площадкой, через которую потенциальные клиенты могут знакомиться с предложениями организации.
На первый взгляд название CLSA выглядит достаточно лаконично и солидно. Однако само по себе оно ничего не говорит о юридическом статусе компании, её владельцах или праве предоставлять финансовые услуги. При выборе брокера гораздо важнее понимать, какое юридическое лицо стоит за сайтом, кто отвечает за операции с клиентскими деньгами и каким органом контролируется деятельность организации.
В качестве адреса брокера указан следующий вариант: СТРАВИНСКИЛАН 729, Città: 1077XX AMSTERDAM. Таким образом, компания связывает своё присутствие с Амстердамом, Нидерланды. Европейский адрес может выглядеть убедительно для потенциального инвестора, особенно если он рассчитывает сотрудничать с организацией, работающей в рамках европейского финансового законодательства.
Но здесь есть важный нюанс. Указание адреса на сайте не подтверждает, что по нему действительно располагается офис брокера. Это может быть юридический адрес, адрес регистрации или просто место, которое компания использует в своей презентации. Без подтверждающих документов невозможно установить, кто именно находится по указанному адресу и имеет ли эта организация отношение к финансовым услугам CLSA.
Ещё более серьёзный вопрос связан с лицензированием. Согласно имеющимся данным, у компании нет активного лицензирования. Для брокера это один из наиболее существенных недостатков. Финансовая деятельность связана с распоряжением чужими деньгами, поэтому клиенты должны иметь возможность проверить, кто контролирует посредника и какие требования он обязан соблюдать.
Лицензирование важно не только как формальность. Регулируемые финансовые организации должны выполнять установленные требования, раскрывать определённую информацию и соблюдать правила взаимодействия с клиентами. В зависимости от юрисдикции регулирование также может предусматривать механизмы рассмотрения жалоб и дополнительные меры защиты потребителей.
Если же брокер не имеет действующего разрешения, потенциальный клиент лишается важных гарантий, которые могли бы существовать при работе с лицензированной организацией. Это не означает, что любой нелицензированный проект обязательно присваивает деньги. Однако инвестору значительно сложнее оценить его надёжность и понять, куда обращаться при нарушении обязательств.
Отдельного внимания заслуживает информация о сроке существования компании. В нижней части сайта clsaeuro.com, согласно предоставленным сведениям, указано, что CLSA была основана в 1993 году. Такая дата создаёт впечатление, что перед клиентом организация с более чем тридцатилетним опытом работы.
Для финансового посредника подобная история может стать серьёзным преимуществом. Люди охотнее доверяют компаниям, которые давно присутствуют на рынке, поскольку предполагают, что те уже прошли различные экономические кризисы, накопили опыт и успели сформировать репутацию.
Но история домена не подтверждает заявленный стаж. Сайт clsaeuro.com был зарегистрирован только 10 июня 2026 года. Это означает, что именно данный интернет-ресурс появился значительно позже указанной на нём даты основания компании.
Разумеется, регистрация нового домена не исключает существования бизнеса с 1993 года. Компания могла использовать другие сайты, менять название или запускать отдельное направление деятельности. Однако в таком случае возникает закономерный вопрос: где подтверждения этой истории? Если CLSA действительно работает несколько десятилетий, у неё должны быть документы, сведения о прежних юридических лицах и другие доказательства продолжительной деятельности.
Ещё один настораживающий момент — отсутствие актуальных контактных данных. Потенциальный клиент должен понимать, как связаться с представителями брокера, куда направлять претензии и кто отвечает за решение финансовых вопросов. Если на сайте нет действующих контактов, выяснить эти обстоятельства становится значительно сложнее.
Также в предоставленной информации отмечено отсутствие активных страниц компании в социальных сетях. Для финансовой организации это не является обязательным условием, однако публичные площадки могли бы служить дополнительным способом связи с аудиторией. Через них компании обычно сообщают об изменениях, публикуют новости и отвечают на вопросы пользователей.
В итоге CLSA оставляет после себя немало вопросов. Компания указывает европейский адрес и заявляет о существовании с 1993 года, однако активная лицензия отсутствует, история домена начинается только в 2026 году, а актуальные способы связи с представителями не представлены. До появления убедительных документальных подтверждений потенциальным клиентам стоит воздержаться от перевода денег.
Проверка данных CLSA: адрес, лицензирование и реальный возраст сайта
Проверка брокера должна начинаться с самых простых вещей: существует ли компания юридически, имеет ли она право предоставлять финансовые услуги и совпадают ли сведения на сайте с реальными документами. В случае CLSA именно эти вопросы вызывают наибольшие сомнения.
Первое, что заслуживает внимания, — отсутствие активного лицензирования. Это принципиально важный момент, поскольку финансовый посредник, работающий с клиентскими средствами, должен иметь соответствующие разрешения, если его деятельность относится к регулируемым услугам в конкретной юрисдикции.
При этом необходимо различать регистрацию юридического лица и лицензию на финансовую деятельность. Компания может быть зарегистрирована как обычное коммерческое предприятие, но не иметь права предоставлять брокерские услуги. Наличие адреса в Амстердаме также не означает автоматического получения разрешения на работу на финансовом рынке.
Поэтому клиенту недостаточно увидеть название CLSA и европейский адрес. Необходимо установить точное наименование юридического лица, его регистрационные сведения и наличие соответствующих разрешений. В предоставленных материалах подтверждений действующей лицензии нет.
Второй вопрос — адрес Стравинскилан 729, Città: 1077XX Amsterdam. Указание конкретного места может создавать впечатление физического присутствия компании в Нидерландах. Однако адрес необходимо рассматривать отдельно от факта регистрации и лицензирования.
Важно выяснить, действительно ли по нему располагается офис CLSA, кому принадлежит помещение и какая организация использует его для ведения деятельности. Если брокер не предоставляет документов, подтверждающих связь между указанным адресом и юридическим лицом, доверять одному упоминанию на сайте не стоит.
Третья проблема — заявленная дата основания. На сайте утверждается, что CLSA появилась в 1993 году. Но домен clsaeuro.com зарегистрировали 10 июня 2026 года. Это существенное расхождение, которое компания должна объяснить.
Само по себе использование нового сайта старой организацией вполне возможно. Например, бизнес может обновить фирменный стиль, перенести информацию на другой домен или запустить новую платформу. Однако такие изменения обычно сопровождаются понятной историей развития компании.
Если CLSA действительно работает с 1993 года, было бы разумно ожидать наличия архивных материалов, старых официальных сайтов, документов о регистрации и сведений о предыдущей деятельности. Пока в предоставленной информации таких подтверждений нет.
Четвёртый момент — отсутствие актуальных контактных данных. Для финансовой организации это особенно неприятная особенность. Представим ситуацию: клиент пополнил счёт, затем решил вывести деньги, но заявка не обрабатывается. Он хочет направить официальную претензию, получить письменное объяснение или уточнить сроки возврата. Куда обращаться, если на сайте нет действующих контактов?
В нормальной ситуации брокер должен предоставить понятные способы связи. Это может быть электронная почта, телефон, адрес офиса или форма обращения с указанием сроков ответа. Клиенту также важно знать, кто рассматривает жалобы и каким образом можно получить официальный ответ.
Отсутствие актуальных контактов затрудняет защиту интересов инвестора. Человек может оказаться в ситуации, когда ему приходится искать представителей компании через сторонние каналы, не имея уверенности, что он общается с уполномоченными сотрудниками.
Пятый момент — отсутствие активных социальных сетей. Как уже отмечалось, само по себе это не является нарушением. Некоторые финансовые компании предпочитают ограниченное публичное присутствие. Но в сочетании с остальными обстоятельствами отсутствие социальных площадок уменьшает количество способов получить дополнительную информацию об организации.
Особенно важно не путать известность названия с надёжностью конкретного сайта. Даже если похожее название используется другими компаниями, это не подтверждает, что clsaeuro.com принадлежит им или имеет отношение к их деятельности. Совпадение названий не является доказательством юридической связи.
Проверять необходимо именно того участника финансовых отношений, с которым клиент заключает договор и которому перечисляет деньги. Если на сайте упоминается одна организация, а в документах получателем средств указано другое лицо, необходимо выяснить причину такого расхождения.
Таким образом, по CLSA пока можно выделить несколько неподтверждённых или проблемных обстоятельств: отсутствие активной лицензии, неясность с фактическим офисом, несоответствие заявленного возраста компании истории домена и отсутствие актуальных контактных данных. Этого достаточно, чтобы не рекомендовать поспешное сотрудничество с брокером. До получения достоверных подтверждений его юридического статуса переводить деньги небезопасно.
Почему CLSA вызывает подозрения: признаки возможной недобросовестной деятельности
Оценивать финансовую компанию нужно не по тому, насколько убедительно она рассказывает о себе, а по тому, насколько её заявления подтверждаются документами. В случае CLSA есть несколько обстоятельств, которые требуют особенно внимательного отношения.
Наиболее серьёзный признак — отсутствие активного лицензирования. Брокерская деятельность предполагает взаимодействие с денежными средствами клиентов и может относиться к регулируемым финансовым услугам. Если компания предлагает подобные услуги, но не может подтвердить наличие необходимых разрешений, потенциальный инвестор принимает на себя дополнительный риск.
Почему это так важно? Лицензированный посредник обязан соблюдать требования соответствующего регулятора. В зависимости от законодательства это может включать правила хранения клиентских средств, раскрытие информации о рисках, рассмотрение обращений и соблюдение стандартов ведения бизнеса.
Если брокер не имеет действующего разрешения, клиенту не следует рассчитывать на те же механизмы защиты, которые доступны при работе с регулируемой организацией. В случае конфликта может оказаться сложнее определить компетентный орган для подачи жалобы.
Второй тревожный момент — несоответствие между заявленным возрастом компании и датой регистрации домена. CLSA указывает 1993 год как начало своей деятельности, однако clsaeuro.com зарегистрирован 10 июня 2026 года.
Повторим: это не доказывает, что компания была создана в 2026 году. Но подобное заявление о многолетнем опыте требует подтверждения. Если организация не может показать свою историю, а потенциальный клиент должен просто поверить цифре в подвале сайта, это нельзя считать достаточным основанием для доверия.
Третий признак — недостаточная прозрачность юридического присутствия. Адрес в Амстердаме указан, но сведений о том, кто именно находится по нему и как он связан с брокером, недостаточно. Для клиента важно понимать, где зарегистрирована организация, кто является её владельцем и кто будет отвечать за исполнение договора.
Четвёртый момент — отсутствие актуальных контактных данных. В финансовой сфере возможность связаться с компанией имеет особое значение. Даже у добросовестного брокера могут возникать технические проблемы, задержки обработки заявок или спорные ситуации. Но клиент должен иметь возможность обратиться к ответственным сотрудникам и получить официальный ответ.
Если же контакты не представлены, человек рискует остаться без понятного способа предъявления претензии. Особенно неприятно это становится тогда, когда речь идёт о крупной сумме или длительной задержке вывода средств.
Пятый настораживающий фактор — отсутствие активных социальных сетей. Этот момент нельзя считать самостоятельным доказательством обмана, однако он дополняет общую картину недостаточной публичности. Потенциальному клиенту сложнее оценить историю общения компании с пользователями и найти официальные разъяснения по спорным вопросам.
Есть и более общий риск, который необходимо учитывать при работе с неизвестными финансовыми платформами. Недобросовестные посредники иногда используют красивую презентацию, уверенные заявления и психологическое давление, чтобы человек быстрее принял решение о пополнении счёта.
Инвестору могут рассказывать о профессиональных аналитиках, удобной торговле и перспективных возможностях. Однако за такими словами должны стоять конкретные документы и понятные условия обслуживания. Если вместо ответов на вопросы человек получает новые обещания, это повод остановиться.
Особенно опасно, если менеджер торопит с переводом, утверждает, что предложение действует ограниченное время, или убеждает вложить больше денег ради увеличения будущей прибыли. Подобное давление не должно становиться нормой финансового сотрудничества.
Также необходимо внимательно относиться к обещаниям гарантированного заработка. Любая торговля на финансовом рынке связана с риском, а обещание стабильной прибыли без потерь не соответствует реальной природе инвестирования.
Важно подчеркнуть: предоставленные сведения не содержат документально подтверждённых случаев блокировки счетов CLSA, отказов в выводе или присвоения денег клиентов. Поэтому такие действия нельзя приписывать компании как установленные факты. Однако отсутствие лицензии и прозрачных контактных данных уже создаёт серьёзные основания для осторожности.
В совокупности перечисленные обстоятельства формируют неблагоприятную картину. CLSA пока не демонстрирует достаточной прозрачности, чтобы потенциальный клиент мог спокойно доверить ей свои средства. До появления проверяемых документов и объяснений сотрудничество с такой площадкой лучше отложить.
Как может происходить обман через CLSA: опасный сценарий для инвестора
Несмотря на то что в предоставленных материалах нет подтверждённой истории действий CLSA в отношении конкретных клиентов, важно понимать, как обычно развиваются ситуации с сомнительными инвестиционными платформами. Это поможет заранее заметить опасные признаки и не допустить потери денег.
Первый этап — знакомство с брокером. Человек может самостоятельно найти сайт clsaeuro.com, перейти на него по рекламной ссылке или получить рекомендацию от незнакомого собеседника. Информация о том, что компания якобы работает с 1993 года, может создать впечатление многолетнего опыта. Указание адреса в Амстердаме также способно повысить доверие.
На этом этапе потенциальный клиент часто ещё не проверяет документы. Он смотрит на оформление сайта, описание услуг и общие заявления компании. Если всё выглядит достаточно убедительно, человек может зарегистрироваться и оставить контактные данные.
Далее в подобных схемах обычно начинается активное общение с представителями платформы. Менеджер объясняет, как работает торговля, рассказывает о преимуществах сотрудничества и помогает открыть счёт. Иногда клиенту предлагают начать с небольшой суммы, чтобы он мог познакомиться с сервисом.
Сам по себе звонок менеджера или предложение помощи не являются доказательством мошенничества. Однако важно следить за тем, насколько честно сотрудник рассказывает о рисках. Если разговор сводится исключительно к заработку, а вопросы о лицензии, юридическом лице и выводе денег остаются без ответа, следует насторожиться.
Следующий возможный этап — пополнение счёта. Клиент переводит деньги и начинает пользоваться платформой. В некоторых недобросовестных схемах личный кабинет может показывать положительную динамику, создавая ощущение успешной торговли.
Человек видит растущую сумму и начинает верить, что всё происходит именно так, как обещал менеджер. Появляется желание увеличить депозит. Представитель компании может использовать этот момент, чтобы убедить клиента вложить дополнительные средства.
Иногда инвестору рассказывают о специальных возможностях, выгодных рыночных условиях или перспективной сделке, для которой якобы требуется более крупный баланс. В результате человек переводит деньги повторно, рассчитывая получить ещё большую прибыль.
Наиболее серьёзные проблемы могут начаться при попытке вывода. В потенциально мошенническом сценарии клиент подаёт заявку, но получает сообщение о необходимости пройти дополнительные процедуры. Затем могут появиться требования оплатить комиссию, налог, страховку или другую сумму.
Особенно опасно, когда эти платежи не были заранее предусмотрены договором или их необходимость невозможно объяснить документально. Человеку обещают, что после перевода дополнительной суммы деньги сразу поступят на его банковский счёт.
Если инвестор соглашается, требования могут повторяться. Сначала одна комиссия, затем другая, после чего появляется новое объяснение задержки. Так человек рискует потерять ещё больше денег, пытаясь вернуть первоначальный депозит.
Возможен и другой вариант развития событий: представители платформы перестают отвечать, заявки остаются без рассмотрения, а клиент не может получить понятного объяснения. Если при этом актуальные контакты компании изначально отсутствовали, самостоятельно разобраться в ситуации становится ещё сложнее.
Ещё один опасный сценарий связан с попытками удержать клиента психологически. Менеджер может убеждать его не обращаться в банк, не подавать жалобы и не обсуждать ситуацию с юристами. Иногда человеку говорят, что самостоятельные действия якобы приведут к потере всей суммы.
Не стоит воспринимать подобные заявления как достоверную информацию. Если возникают проблемы с выводом, клиент имеет право защищать свои интересы и обращаться за независимой консультацией.
Особое внимание следует уделить повторным попыткам обмана. После потери денег человек начинает искать помощь в интернете и может столкнуться с предложениями гарантированно вернуть депозит. Неизвестные посредники обещают вернуть средства за несколько дней, но требуют предварительную оплату услуг, комиссию или деньги за оформление документов.
Подобные предложения необходимо проверять так же тщательно, как и самого брокера. Наличие красивого сайта и юридической терминологии не гарантирует добросовестность посредника.
Если вы уже взаимодействовали с CLSA, важно сохранить все материалы: переписку, договоры, платёжные документы, электронные письма и скриншоты личного кабинета. При возникновении проблем обратитесь в банк или платёжную организацию и уточните, какие способы оспаривания операции доступны.
Также стоит получить юридическую оценку ситуации. Специалисты Stop-scam могут помочь изучить обстоятельства переводов, определить возможные способы защиты и подготовить дальнейшие действия.
Потеря денег из-за сомнительного брокера — тяжёлое испытание. Человек рассчитывает заработать, доверяет свои сбережения финансовой платформе, общается с менеджерами, следит за операциями в личном кабинете. Но когда приходит время забрать деньги, могут возникнуть проблемы. Заявки на вывод задерживаются, появляются дополнительные требования, а представители компании перестают давать конкретные ответы.
В ситуации с CLSA (КЛСА), работающей через сайт clsaeuro.com, есть несколько обстоятельств, которые требуют внимания. Компания заявляет, что была основана в 1993 году, однако домен зарегистрирован только 10 июня 2026 года. При этом у брокера нет активного лицензирования, актуальные контактные данные на сайте не представлены, а действующих страниц в социальных сетях нет.
Эти факты сами по себе не подтверждают, что каждый клиент CLSA обязательно столкнётся с обманом. Но они показывают, почему перед сотрудничеством с такой организацией необходимо проявить осторожность. А если деньги уже переведены и возникли трудности с их возвратом, важно знать, какие действия можно предпринять.
Как вернуть деньги от CLSA (КЛСА): помощь специалистов Stop-scam
Если брокер не возвращает деньги, первое желание многих клиентов — снова связаться с менеджером и попытаться договориться. Иногда человек пишет десятки сообщений, звонит представителям компании, объясняет ситуацию и просит хотя бы назвать конкретную дату выплаты. Но если вместо решения проблемы он получает новые обещания и требования, продолжать подобные разговоры без определённого плана бессмысленно.
В случае с CLSA особенно важно действовать осторожно. На сайте clsaeuro.com, согласно имеющимся сведениям, отсутствуют актуальные контактные данные. Поэтому у клиента могут возникнуть сложности даже с тем, чтобы направить официальное обращение. Если при этом брокер не отвечает на сообщения или затягивает вывод средств, лучше не терять время и заняться подготовкой документов.
Специалисты Stop-scam помогают пострадавшим разобраться в подобных ситуациях и определить возможные способы возврата денег. Работа начинается с изучения обстоятельств конкретного случая. Универсального решения здесь нет: многое зависит от способа пополнения счёта, времени перевода, получателя средств и документов, которые сохранились у клиента.
Первое, что необходимо сделать, — собрать доказательства взаимодействия с брокером. Не стоит удалять переписку, даже если менеджер больше не отвечает. Сохраните электронные письма, сообщения в мессенджерах, скриншоты личного кабинета, договоры и другие документы, связанные с регистрацией и пополнением счёта.
Особенно важны платёжные подтверждения. Банковские выписки, чеки, квитанции и сведения о получателях переводов помогают установить, куда именно поступили деньги. Если пополнение происходило несколькими операциями, желательно подготовить информацию по каждому платежу отдельно.
На первой консультации специалисту Stop-scam потребуется выяснить несколько обстоятельств. Когда вы зарегистрировались на clsaeuro.com? Кто предложил сотрудничество? Сколько денег было переведено? Каким способом проводились платежи? Удалось ли вывести хотя бы часть средств? Что происходило после подачи заявки на возврат?
Ответы на эти вопросы позволяют восстановить последовательность событий и понять, какие действия имеют смысл. Например, одна ситуация — перевод с банковской карты, другая — отправка денег банковским переводом или через криптовалютный кошелёк.
Если клиент пополнял счёт банковской картой, специалисты могут оценить возможность использования процедуры чарджбэка. Это механизм оспаривания карточной операции через банк и платёжную систему. Он применяется при наличии предусмотренных оснований и соответствующих доказательств.
Важно понимать, что чарджбэк не означает автоматического возврата денег. Банк рассматривает обстоятельства операции, проверяет документы и принимает решение в соответствии с правилами платёжной системы. Поэтому необходимо правильно изложить причину обращения и приложить подтверждения взаимодействия с брокером.
Если деньги отправлялись банковским переводом, можно выяснить, доступен ли отзыв платежа или другие меры через финансовую организацию. Здесь большое значение имеет время обращения. Если перевод уже исполнен, отменить его может быть непросто, но всё равно стоит сообщить банку о подозрительных обстоятельствах и получить разъяснения.
С криптовалютой ситуация сложнее. Обычная криптовалютная транзакция, как правило, необратима. Нельзя просто обратиться в банк и потребовать отменить перевод. Но это не означает, что любые действия бесполезны. Информация о транзакциях, адресах кошельков и движении цифровых активов может помочь при расследовании обстоятельств дела. Специалисты оценивают, какие возможности существуют в конкретной ситуации.
После анализа платежей необходимо определить дальнейшую стратегию. Она может включать подготовку претензий, обращение в банк, взаимодействие с платёжными организациями и направление заявлений в компетентные органы. Выбор зависит от того, кто получил средства и какие правовые механизмы доступны пострадавшему.
Отдельно стоит поговорить о дополнительных платежах. В сомнительных брокерских схемах клиенту иногда сообщают, что для вывода денег нужно оплатить налог, комиссию, страховку или услугу разблокировки счёта. Человек уже потерял деньги и боится лишиться остатка, поэтому соглашается на новые переводы.
Не делайте этого без независимой проверки. Если требование не подтверждено договором и понятными правовыми основаниями, дополнительная оплата может привести к новым потерям. Настоящая помощь с возвратом средств не должна строиться на бесконечном перечислении неизвестных комиссий.
Работа специалистов Stop-scam особенно полезна в ситуации, когда человек не понимает, с чего начать. Юристы помогают систематизировать документы, оценить перспективы и выбрать последовательность действий. Это позволяет не тратить время на случайные обращения и не совершать ошибок, которые могут осложнить дальнейшее разбирательство.
При этом важно сохранять реалистичные ожидания. Никто не может честно гарантировать стопроцентный возврат средств до изучения обстоятельств дела. На результат влияют способ перевода, сроки, наличие доказательств, местонахождение получателя и другие факторы.
Главное — не затягивать с обращением за помощью. Чем раньше пострадавший начнёт собирать документы и связываться с банком, тем меньше вероятность упустить доступные возможности защиты. Если CLSA не возвращает деньги, не стоит надеяться только на очередное обещание менеджера. Лучше разобраться в ситуации и действовать на основании фактов.
Негативные отзывы о CLSA (КЛСА): что известно о жалобах и мнении клиентов
Отзывы о финансовых компаниях часто становятся первым источником информации для тех, кто только собирается открыть счёт. Люди хотят узнать, как брокер ведёт себя на практике, насколько быстро обрабатывает заявки, выполняет ли обещания и не возникают ли проблемы с возвратом денег.
В отношении CLSA важно сразу обозначить один момент: в предоставленных материалах нет конкретных отзывов пострадавших клиентов, подтверждённых историй потери депозитов или документально зафиксированных случаев отказа в выводе средств. Поэтому было бы неправильно придумывать жалобы и выдавать их за реальные свидетельства пользователей.
Однако отсутствие собранных отзывов не означает, что компанию можно считать надёжной. Есть другие обстоятельства, которые потенциальному клиенту следует учитывать при оценке брокера.
Начать стоит с лицензирования. Согласно имеющейся информации, у CLSA нет активной лицензии. Для инвестора это серьёзный вопрос, поскольку финансовый посредник должен иметь законные основания для предоставления соответствующих услуг. Если компания предлагает брокерскую деятельность, но не показывает действующее разрешение, клиенту необходимо выяснить, на каком основании она работает.
Представим, что человек оставляет на сайте отзыв с вопросом о лицензии. Ему важно получить не общие слова о международном статусе, а конкретные сведения: название регулятора, номер разрешения, юридическое лицо и перечень разрешённых услуг. Если представители не могут предоставить такую информацию, сомнения вполне обоснованны.
Второй вопрос касается истории компании. На сайте указано, что CLSA была основана в 1993 году. Это заявление может производить впечатление солидного опыта. Однако домен clsaeuro.com зарегистрирован только 10 июня 2026 года.
Разумеется, новый сайт может принадлежать старой организации. Но если компания действительно существует с 1993 года, она должна иметь возможность подтвердить свою историю. Потенциальным клиентам важно понимать, что именно скрывается за заявленным стажем: реальная многолетняя деятельность или просто цифра, размещённая на сайте.
Третья проблема — отсутствие актуальных контактов. Для человека, который уже перевёл деньги, это особенно важно. Когда возникает спор, клиент должен иметь возможность направить обращение и получить официальный ответ. Если действующие контактные сведения не представлены, найти ответственного представителя становится сложнее.
Четвёртый момент — отсутствие активных социальных сетей. Это не означает, что компания обязательно обманывает клиентов. Некоторые организации действительно не используют социальные площадки для продвижения. Но публичное присутствие помогает оценить, насколько открыто брокер общается с аудиторией, сообщает ли об изменениях и отвечает ли на вопросы пользователей.
При изучении отзывов о CLSA стоит обращать внимание на содержание комментариев, а не только на их эмоциональность. Фраза «ужасный брокер» сама по себе мало что объясняет. Гораздо полезнее подробное описание ситуации: когда человек зарегистрировался, сколько денег перевёл, каким способом пополнял счёт и что произошло при попытке вывода.
Особенно важны подтверждения. Если автор жалобы прикладывает платёжные документы, переписку с представителями компании или скриншоты заявок, такую информацию можно оценивать предметнее. При этом персональные данные и номера финансовых документов необходимо скрывать.
Нужно учитывать и обратную сторону. Положительные отзывы тоже не всегда отражают реальный опыт. Некоторые комментарии могут быть рекламными, написанными по шаблону или опубликованными без фактического знакомства с брокером. Поэтому большое количество хвалебных оценок ещё не гарантирует безопасность.
Не стоит полностью доверять и отрицательным публикациям. В интернете встречаются эмоциональные обвинения, которые невозможно проверить. Разумнее сопоставлять отзывы с документами, юридическими сведениями и условиями договора.
Если человек уже взаимодействовал с CLSA и столкнулся с финансовыми проблемами, полезно подробно зафиксировать собственный опыт. Запишите даты переводов, суммы, имена или контакты представителей, содержание разговоров и обстоятельства возникновения спора. Это пригодится не только другим потенциальным клиентам, но и специалистам, которые будут заниматься вашим делом.
Особенно важно не ограничиваться публикацией жалобы. Отрицательный отзыв может предупредить других людей, но сам по себе не возвращает деньги. Если брокер удерживает депозит, необходимо обращаться в банк, собирать доказательства и оценивать юридические способы защиты.
На данный момент корректный вывод такой: достоверной подборки отзывов пострадавших клиентов CLSA в предоставленных материалах нет. Поэтому нельзя утверждать, что конкретные случаи мошенничества уже доказаны. Но отсутствие лицензии, сомнительная история сайта и нехватка контактной информации сами по себе требуют серьёзной осторожности.
Как не попасть в ловушку сомнительного брокера: что проверить до внесения депозита
Многие финансовые проблемы можно предотвратить ещё до первого перевода. Для этого не нужно быть профессиональным юристом или разбираться во всех тонкостях фондового рынка. Достаточно внимательно относиться к документам, не торопиться с решениями и не воспринимать заявления брокера как доказанные факты.
История CLSA хорошо показывает, почему это важно. Компания использует европейский адрес в Амстердаме, заявляет об основании в 1993 году, но при этом не имеет активного лицензирования, а её домен clsaeuro.com зарегистрирован 10 июня 2026 года. Кроме того, актуальные контакты на сайте не представлены.
Первое, что нужно проверить, — юридическое лицо. Название CLSA может быть торговым обозначением, а не полным наименованием организации, которая заключает договор с клиентом. Перед переводом денег необходимо установить, кто именно предоставляет услуги и кто будет отвечать за исполнение обязательств.
В договоре должно быть указано юридическое лицо, его регистрационные данные, адрес и условия взаимодействия с клиентом. Если эти сведения отсутствуют или изложены непонятно, лучше не соглашаться на сотрудничество до получения разъяснений.
Второй обязательный шаг — проверка лицензии. Если брокер заявляет, что работает в определённой стране, необходимо выяснить, какой регулятор контролирует его деятельность и распространяется ли разрешение на предлагаемые услуги.
Особенно важно не путать обычную регистрацию бизнеса с лицензированием финансовой деятельности. Компания может существовать юридически, но не иметь права принимать клиентские средства для торговли финансовыми инструментами.
В случае CLSA информация об активной лицензии отсутствует. Поэтому потенциальному инвестору не стоит исходить из предположения, что компания автоматически обладает необходимыми разрешениями только потому, что указывает адрес в Нидерландах.
Третье — проверка адреса. У CLSA указан адрес Стравинскилан 729, Città: 1077XX Amsterdam. Следует выяснить, действительно ли по нему находится офис, какая организация использует помещение и есть ли документальная связь между адресом и брокером.
Четвёртое — проверка истории компании. Если на сайте написано, что брокер существует с 1993 года, стоит попросить подтвердить этот факт. Подойдут документы о регистрации, сведения о прежних юридических лицах, архивные материалы и другие доказательства непрерывной деятельности.
Дата регистрации домена не является единственным критерием возраста компании. Но она помогает понять, насколько правдоподобно выглядит история интернет-ресурса. Если сайт появился только в 2026 году, а компания заявляет о тридцатилетнем опыте, клиент вправе получить объяснения.
Пятое — изучение условий пополнения и вывода средств. До внесения депозита необходимо знать, какие комиссии предусмотрены, сколько времени занимает обработка заявки, какие документы могут потребоваться и существуют ли ограничения на снятие денег.
Не менее важно проверить получателя платежа. Если брокер просит отправить деньги на счёт сторонней компании или физического лица, нужно выяснить, почему используется именно такой способ. Перевод неизвестному получателю может значительно осложнить дальнейший возврат.
Шестое — оценка поведения менеджеров. Если сотрудник постоянно торопит, обещает гарантированную прибыль, убеждает взять кредит или вложить все сбережения, лучше прекратить разговор. Решение об инвестициях должно приниматься спокойно, после проверки документов и оценки собственных финансовых возможностей.
Также не следует передавать незнакомым представителям пароли от банковских приложений, коды подтверждения операций и данные для удалённого доступа к устройству. Под видом помощи с регистрацией или настройкой платформы злоумышленники могут получить доступ к личным данным и деньгам.
Наконец, не забывайте о простом правиле: не переводите брокеру средства, потеря которых может поставить под угрозу ваше финансовое положение. Даже законная торговля не гарантирует доходности, а сотрудничество с организацией без подтверждённой лицензии создаёт дополнительные риски.
Если при проверке возникает несколько серьёзных вопросов, не нужно убеждать себя, что всё обязательно обойдётся. Лучше отказаться от перевода и потратить время на поиск прозрачного финансового посредника.
Итог: стоит ли доверять CLSA (КЛСА) и почему при проблемах важно обратиться в Stop-scam
Рассмотренные сведения о CLSA не позволяют говорить о прозрачной и подтверждённой деятельности брокера. Компания использует сайт clsaeuro.com, указывает адрес в Амстердаме и заявляет, что была основана в 1993 году. Но при этом у неё нет активного лицензирования, актуальные контактные данные не представлены, а домен зарегистрирован только 10 июня 2026 года.
Каждое из этих обстоятельств требует отдельного внимания. Отсутствие лицензии означает, что потенциальному клиенту необходимо выяснить, на каком основании брокер предлагает финансовые услуги. Несоответствие между заявленным стажем и историей домена требует документальных объяснений. Отсутствие актуальных контактов затрудняет взаимодействие с компанией и может создать дополнительные проблемы при возникновении спора.
При этом важно не делать выводов, которые не подтверждены фактами. В имеющихся материалах нет конкретных историй пострадавших клиентов CLSA, доказанных случаев присвоения депозитов или подтверждённых отказов в выводе денег. Поэтому правильнее говорить о серьёзных признаках непрозрачности и повышенных рисках, а не приписывать компании неподтверждённые действия.
Если вы только рассматриваете возможность сотрудничества, не спешите регистрироваться и пополнять счёт. Сначала проверьте юридическое лицо, запросите документы о лицензировании, изучите договор и выясните, кому будут перечисляться ваши деньги. Если брокер не может дать понятные ответы, это достаточная причина отказаться от перевода.
Если же средства уже отправлены и возникли проблемы, не стоит ждать бесконечных обещаний. Сохраните переписку, платёжные документы, сведения о получателях и скриншоты личного кабинета. Не удаляйте сообщения менеджеров и не соглашайтесь на дополнительные платежи ради разблокировки счёта без независимой проверки.
Следующий шаг — обратиться в банк или платёжную организацию. Сообщите о возникшей проблеме и узнайте, какие процедуры доступны для оспаривания или попытки возврата перевода. Если использовалась банковская карта, можно выяснить возможность чарджбэка. Если деньги отправлялись банковским переводом, стоит уточнить, доступны ли отзыв платежа или другие меры.
Одновременно полезно получить юридическую консультацию. Специалисты Stop-scam помогают пострадавшим разобраться в обстоятельствах взаимодействия с сомнительными брокерами, изучить документы и определить возможные способы защиты финансовых интересов.
Работа над возвратом начинается с анализа конкретного дела. Юристу необходимо установить, каким способом переводились деньги, кто их получил, какие обязательства были зафиксированы в договоре и что происходило после обращения клиента за выводом средств.
На основании этих сведений можно определить дальнейшие действия: подготовить претензию, обратиться в банк, собрать доказательства и направить обращения в соответствующие организации. Такой подход значительно разумнее, чем пытаться решить проблему случайными звонками и переводами новых сумм.
Особенно важно обращаться за помощью своевременно. У некоторых процедур есть сроки, а финансовые организации могут запрашивать документы и объяснения. Если откладывать решение проблемы на месяцы, часть возможностей может оказаться недоступной.
При этом Stop-scam не должен обещать невозможного. Возврат денег зависит от множества обстоятельств, и ни один специалист не может честно гарантировать положительный результат до изучения материалов. Но профессиональная оценка помогает понять реальные перспективы и выбрать наиболее обоснованный путь действий.Не стоит также забывать о повторном мошенничестве. Люди, потерявшие деньги, становятся особенно уязвимыми для предложений быстро вернуть депозит за предварительную оплату. Неизвестные посредники могут представляться юристами, сотрудниками банков или специалистами по международным финансовым операциям. Любые подобные предложения необходимо проверять.