
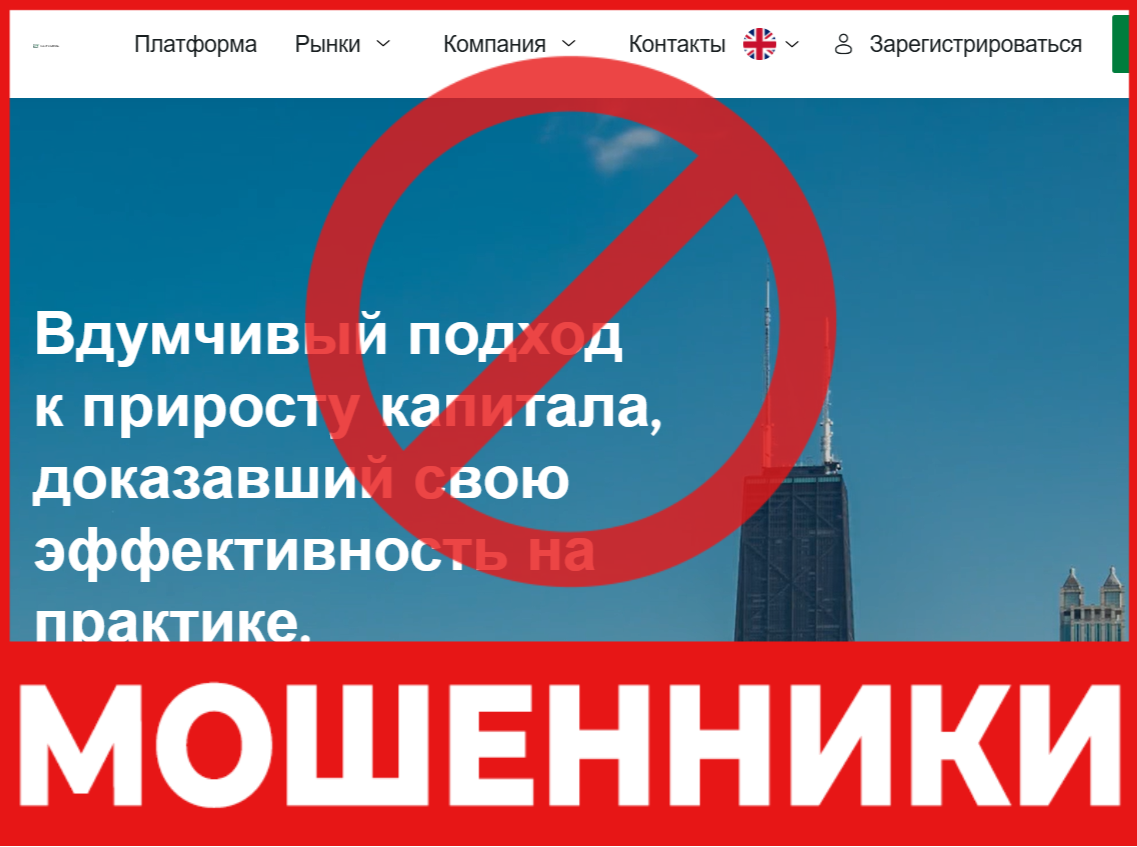
Fidexes (Фидексес) позиционирует себя как международная брокерская платформа, предлагающая торговлю CFD на акции, индексы, сырьевые товары и криптовалюты. Потенциальным клиентам обещают доступ к финансовым рынкам, персональное сопровождение, аналитические материалы и обучение. Начать работу, согласно представленному описанию, можно с депозита от 250 долларов или евро. Также рекламируется кредитное плечо до 1:400.
На первый взгляд предложение выглядит привычно для современного онлайн-брокера. Пользователю достаточно зарегистрироваться, пройти проверку личности и пополнить счёт, после чего ему обещают открыть доступ к торговому терминалу. Однако при изучении информации о Fidexes возникают вопросы, которые нельзя оставлять без внимания. В частности, в исходном материале указывается на отсутствие сведений о юридическом лице, лицензии и финансовой отчётности, а также на непрозрачность доменов и платёжных операций.
Ещё больше настораживают описанные истории клиентов. Люди рассказывают, что сначала видели прибыль в личном кабинете и иногда даже получали небольшие выплаты. Но после увеличения депозита возникали требования оплатить налог, комиссию или верификацию. В некоторых случаях пользователи утверждают, что после отказа от дополнительных платежей теряли доступ к аккаунту и связь с менеджерами.
Разберёмся, что известно о Fidexes, какие особенности работы платформы вызывают сомнения и почему перед переводом денег необходимо проверить не только рекламные обещания, но и юридическую сторону деятельности компании.
Что предлагает Fidexes: условия торговли и особенности платформы
Сайты in.fidexes.site и in.fidexes.com представляют Fidexes как брокера, который предоставляет доступ к нескольким категориям финансовых инструментов. В перечне услуг упоминаются CFD на акции, фондовые индексы, сырьевые товары и криптовалюты. Такой набор рассчитан на достаточно широкую аудиторию: один пользователь может интересоваться валютными и фондовыми рынками, другой — цифровыми активами, а третий — торговлей сырьём.
Для начала работы потенциальному клиенту предлагают зарегистрироваться, пройти верификацию и внести первоначальный депозит. Согласно исходному материалу, минимальная сумма составляет 250 долларов или евро. Это не самая высокая сумма для онлайн-платформ, поэтому предложение может заинтересовать людей, которые хотят попробовать торговлю без крупных первоначальных вложений.
Отдельно Fidexes рекламирует кредитное плечо до 1:400. С его помощью трейдер может открывать позиции, размер которых значительно превышает собственный капитал. Но здесь важно не путать возможность увеличить объём сделки с возможностью гарантированно заработать больше. Плечо действует в обе стороны: оно усиливает не только потенциальную прибыль, но и убытки. При неблагоприятном движении цены потери могут возникнуть очень быстро. Поэтому добросовестный посредник должен подробно объяснять механизм работы плеча, ограничения и риски, а не просто использовать крупное значение в рекламе.
В числе дополнительных преимуществ упоминаются аналитика, обучающие материалы и персональный менеджер. Для начинающего пользователя такая помощь может показаться особенно ценной. Не каждый человек умеет самостоятельно разбираться в графиках, оценивать рыночные тенденции и выбирать торговые инструменты. Если представитель платформы предлагает сопровождение, клиент может решить, что ему не придётся во всём разбираться самостоятельно.
Но здесь важно понимать разницу между консультационной поддержкой и управлением финансовыми решениями клиента. Менеджер может объяснять интерфейс, рассказывать об особенностях инструментов и помогать разобраться с условиями обслуживания. Однако если разговоры постоянно сводятся к необходимости внести ещё деньги, увеличить депозит или воспользоваться якобы уникальной возможностью, такая помощь уже вызывает сомнения. Особенно если сотрудник не объясняет риски и торопит с принятием решения.
В предоставленном материале отдельно описана работа торгового терминала Fidexes. Утверждается, что он представляет собой программную оболочку, внутри которой отображаются котировки, графики и результаты операций. При этом происхождение цен и реальное исполнение сделок остаются непрозрачными. Также высказывается предположение, что часть операций может обрабатываться непосредственно внутри системы, а деньги поступают платёжным посредникам или на кошельки, связанные с организаторами проекта.
Если это соответствует действительности, клиент сталкивается с серьёзной проблемой: он не может быть уверен, что видимые в кабинете сделки действительно исполняются на внешнем рынке. Сам по себе собственный терминал не доказывает обман. Некоторые законные компании используют разработанное ими программное обеспечение. Но брокер должен объяснять, как исполняются ордера, откуда поступают котировки, кто выступает контрагентом и каким образом учитываются средства клиентов.
Особенно важно не принимать отображаемую прибыль за реальные деньги. Цифра в личном кабинете может показывать расчётный результат, но это ещё не подтверждает, что соответствующая сумма действительно доступна для вывода. Проверить ситуацию помогают документы об исполнении сделок, история операций и сведения о движении средств.
Ещё один вопрос связан с тем, кому именно переводит деньги клиент. В исходном описании говорится, что платежи могут поступать платёжным агрегаторам или на электронные кошельки, связанные с организаторами. Если получателем оказывается не юридическое лицо, указанное в договоре, необходимо выяснить причину такой схемы. Компания должна объяснить, кто принимает деньги, на каком основании и как платёж связан с открытым торговым счётом.
В результате рекламируемые Fidexes условия выглядят достаточно привлекательными для новичка: небольшой стартовый депозит, большое кредитное плечо, доступ к разным рынкам и помощь персонального менеджера. Но за этим предложением остаются вопросы о реальном исполнении сделок, юридическом статусе компании и безопасности переводов. Пока на них нет ясных ответов, передавать платформе деньги рискованно.
Проверка Fidexes: лицензия, домены и юридические сведения
Один из главных вопросов при проверке любой брокерской компании — наличие юридического лица и разрешения на деятельность. Название на сайте и красивое описание услуг не дают понимания, кто именно отвечает перед клиентом. Если возникают проблемы с выводом средств, человеку необходимо знать, кому предъявлять претензии и в какой юрисдикции можно защищать свои права.
В предоставленном материале утверждается, что Fidexes не указывает номер лицензии, название регулирующего органа и полное наименование юридического лица. Также говорится, что проверка названия проекта в реестре Банка России не дала результатов. Если компания действительно предлагает услуги российским клиентам, отсутствие необходимого разрешения может быть серьёзной проблемой. Брокерская деятельность на российском рынке регулируется законодательством, а соответствующие виды профессиональной деятельности требуют соблюдения установленных требований.
При этом проверять нужно не только торговое название Fidexes. У компании может быть другое юридическое наименование, поэтому важно установить, какая организация заключает договор с клиентом, принимает платежи и предоставляет услуги. Если на сайте нет этих сведений, а представители уклоняются от прямого ответа, потенциальный клиент фактически не понимает, с кем собирается сотрудничать.
Следующий вопрос — домены in.fidexes.site и in.fidexes.com. Согласно исходному описанию, они зарегистрированы сравнительно недавно, а сведения о владельце скрыты сервисом конфиденциальной регистрации. Скрытие WHOIS-данных само по себе не доказывает мошенничество: подобной услугой пользуются и обычные владельцы сайтов. Однако в случае финансовой платформы отсутствие прозрачной информации о владельце становится дополнительным поводом для проверки.
Возраст домена тоже не следует рассматривать как самостоятельное доказательство недобросовестности. Новые компании могут законно запускать сайты и начинать работу. Гораздо важнее выяснить, существует ли юридическое лицо, имеет ли оно право оказывать заявленные услуги и можно ли подтвердить его деятельность по официальным источникам.
В исходном материале также упоминается расположение серверов в иностранных юрисдикциях. Но местонахождение хостинга и юридическая регистрация компании — разные вещи. Сервер может находиться в одной стране, юридическое лицо быть зарегистрировано в другой, а договор направлять споры в третью. Поэтому необходимо изучать не только технические сведения о сайте, но и положения пользовательского соглашения.
Особое внимание заслуживает сам договор. По предоставленному описанию, соглашение Fidexes позволяет ограничивать доступ к счёту при подозрении на нарушение правил, однако критерии таких нарушений раскрыты недостаточно. Также указывается, что документ ограничивает ответственность платформы за финансовые результаты и технические сбои.
Предупреждение о рисках торговли — нормальная часть брокерского договора. Ни один посредник не обязан гарантировать клиенту прибыль от операций на финансовом рынке. Но это не означает, что компания может без объяснений удерживать деньги или произвольно блокировать счёт. Условия ограничения доступа должны быть понятными, а порядок рассмотрения претензий — определённым. Если клиент не может установить, что именно считается нарушением и как оспорить решение компании, его положение становится уязвимым.
В исходном материале говорится и об оговорке о подсудности в офшорной юрисдикции. Если такое условие действительно присутствует в соглашении, оно может усложнить защиту интересов клиента. Ему придётся разбираться, какое право применяется к спору, где можно предъявить требования и каким образом исполняется судебное решение. Однако наличие иностранной оговорки не означает, что обращение в суд по месту жительства клиента автоматически исключено. Этот вопрос зависит от обстоятельств дела и применимого законодательства.
Ещё один важный пункт — финансовая отчётность. Согласно исходному материалу, Fidexes не публикует аудиторские заключения, сведения о финансовом состоянии и информацию о порядке хранения клиентских средств. Для пользователя это означает отсутствие возможности оценить, насколько прозрачно устроена финансовая деятельность компании.
Особенно важно выяснить, отделяются ли средства клиентов от собственных денег организации. В регулируемых финансовых структурах могут действовать специальные требования к учёту и хранению клиентских активов. Если брокер не объясняет, где находятся деньги и как обеспечивается их сохранность, клиент не может объективно оценить риск их потери при закрытии проекта или возникновении финансовых проблем.
В исходном материале также говорится об отсутствии членства Fidexes в саморегулируемых организациях и компенсационных фондах. Здесь необходимо учитывать юрисдикцию и вид деятельности. Требования к членству в СРО и участию в компенсационных механизмах различаются в зависимости от страны и правового статуса компании. Поэтому нельзя автоматически утверждать, что отсутствие такого членства является нарушением во всех случаях. Но если компания заявляет о работе на регулируемом рынке, она должна объяснить, какие механизмы защиты доступны её клиентам.
Таким образом, предоставленная информация указывает на недостаточную прозрачность Fidexes. Не раскрыты ключевые сведения о юридическом лице, лицензировании, финансовой отчётности и порядке хранения клиентских средств. Перед сотрудничеством с такой платформой необходимо получить документы и проверить их по официальным источникам. Если компания не может подтвердить свой правовой статус, это веская причина отказаться от перевода денег.
Признаки недобросовестной работы Fidexes
Главная проблема Fidexes заключается не в каком-то одном рекламном обещании, а в сочетании обстоятельств, описанных в исходном материале. Отсутствие понятных юридических данных, непрозрачные платежи, сомнения в исполнении сделок и истории о дополнительных требованиях перед выводом средств формируют картину, требующую серьёзной проверки.
Первый тревожный момент — отсутствие ясной информации о компании. Клиент должен понимать, кому он передаёт деньги. Если на сайте нет полного юридического наименования, регистрационного номера, адреса и сведений о лицензии, проверить надёжность посредника становится сложно. В такой ситуации человек фактически доверяет свои средства проекту, юридическую ответственность которого не может установить.
Второй признак — непрозрачность торгового терминала. В исходном материале утверждается, что котировки могут формироваться внутри платформы и не всегда соответствовать рыночным значениям. Если это действительно так, клиент не может быть уверен в объективности отображаемых результатов. Особенно опасно, когда компания не предоставляет документы об исполнении сделок и не объясняет, откуда получает цены.
Разумеется, расхождения котировок сами по себе ещё не доказывают мошенничество. На разных торговых площадках могут отличаться цены, спреды и условия исполнения. Но брокер должен объяснять такие различия и предоставлять возможность проверить историю операций. Если же пользователь видит только цифры в личном кабинете, а на вопросы о реальном исполнении ордеров получает уклончивые ответы, доверие к платформе становится необоснованным.
Третий настораживающий момент — настойчивые предложения увеличить депозит. В описанных историях менеджеры убеждают клиентов вносить дополнительные суммы, обещая более выгодные условия и увеличение потенциальной прибыли. Иногда речь идёт о специальной инвестиционной программе или страховании счёта. Если сотрудник постоянно возвращается к теме пополнения, но почти не говорит о возможных потерях, это повод остановиться.
Особенно опасно принимать финансовые решения под давлением. Менеджер может уверять, что подходящая возможность существует только сейчас, что без крупного депозита невозможно получить хороший результат или что клиент рискует упустить прибыль. Но человек не обязан соглашаться на новые вложения только потому, что этого хочет представитель платформы. Любое пополнение должно быть самостоятельным и обдуманным решением.
Четвёртый признак — требования дополнительных платежей при выводе. В историях клиентов упоминаются налоги, комиссии биржи и оплата верификации. Само наличие комиссий или обязательных налоговых платежей не является чем-то необычным. Проблема возникает, когда компания требует перечислить новую сумму на неизвестные реквизиты, не предоставляет расчёт и не объясняет договорное основание платежа.
Особенно подозрительно выглядит ситуация, когда после оплаты одного сбора появляется следующий. Клиенту обещают, что теперь вывод точно состоится, но затем находят новую причину задержать перевод. Такая последовательность может использоваться для получения дополнительных денег от человека, который уже вложил значительную сумму и боится потерять остаток.
Пятый момент — блокировка личного кабинета. В исходном материале несколько пользователей утверждают, что после отказа оплачивать дополнительные сборы они теряли доступ к аккаунту. Если это действительно происходило, компания должна объяснить причину ограничения и предоставить клиенту информацию о состоянии средств. Блокировка не должна превращаться в способ лишить человека возможности получить документы и предъявить претензию.
Шестой признак — обещания практически безрискового заработка. Торговля CFD, криптовалютами и другими финансовыми инструментами связана с риском потери капитала. Никто не может гарантировать постоянную прибыль или полностью исключить неблагоприятное движение рынка. Поэтому заявления о минимальных рисках, гарантированной доходности или гарантированном возврате вложений должны вызывать сомнения.
Седьмой момент — возможное использование платёжных посредников и частных кошельков. Если деньги отправляются не на счёт организации, с которой заключён договор, клиенту необходимо получить объяснение. Несовпадение получателя платежа и стороны договора может затруднить возврат средств. Особенно важно сохранять документы, по которым можно установить конечного получателя.
В совокупности эти обстоятельства дают основания считать сотрудничество с Fidexes рискованным до тех пор, пока компания не подтвердит юридическую прозрачность и реальность заявленных услуг. Если пользователь уже столкнулся с отказом в выводе или требованиями новых платежей, ему следует прекратить пополнение счёта и сохранить все доказательства взаимодействия с платформой.
Как может быть устроена схема обмана клиентов Fidexes
В исходном материале описана предполагаемая схема привлечения и удержания денег, которая начинается с рекламы и заканчивается блокировкой аккаунта или прекращением общения. Рассмотрим её подробнее. При этом важно понимать: это реконструкция на основании предоставленного текста и историй пользователей, а не независимо подтверждённое расследование всех операций Fidexes.
Первый этап — привлечение внимания. Организаторы финансового проекта могут использовать сайт с привлекательным оформлением, описаниями торговых возможностей, аналитическими материалами и историями якобы успешных клиентов. Дополнительно реклама может распространяться через социальные сети, мессенджеры и другие интернет-площадки. Человеку показывают перспективу заработка на акциях, криптовалютах или сырьевых активах.
Особенно восприимчивой к таким предложениям может оказаться аудитория без опыта торговли. Новичок не всегда понимает, как проверять брокера, где искать сведения о лицензии и чем реальная биржевая операция отличается от отображения сделки в терминале. Поэтому уверенные обещания и помощь персонального менеджера могут произвести сильное впечатление.
Второй этап — регистрация и первый контакт. Пользователь оставляет на сайте имя и номер телефона. После этого с ним связывается менеджер, который представляется сотрудником брокерской компании. Он рассказывает об условиях, объясняет, как открыть счёт, и предлагает начать с небольшой суммы. В исходном материале говорится о минимальном депозите от 250 долларов или евро.
На этом этапе человеку могут показать демо-счёт или продемонстрировать работу терминала. Если на экране отображается прибыль, у потенциального клиента создаётся впечатление, что торговля проста и доступна. Но демонстрационный результат не является доказательством того, что реальные деньги будут инвестированы в активы или что компания сможет выполнить обязательства по выводу.
Третий этап — внесение первого депозита. После оплаты пользователю открывают доступ к личному кабинету. В нём отображаются графики, баланс и операции. Менеджер может помогать совершать первые сделки, объяснять, какие инструменты выбрать и на что обратить внимание. Если цифры в кабинете растут, человек начинает верить, что вложение приносит результат.
В некоторых историях говорится и о небольших выплатах. Например, одна из пользовательниц утверждает, что сначала ей удалось вывести 10 тысяч рублей. Такие выплаты могут укрепить доверие к платформе. Человек решает, что опасения были напрасными, и начинает воспринимать предложения менеджера более серьёзно. Однако успешный вывод небольшой суммы ещё не доказывает, что компания вернёт весь депозит.
Четвёртый этап — увеличение вложений. Когда клиент уже привык к платформе и видит положительные цифры, менеджер предлагает пополнить счёт. Аргументы могут быть разными: увеличение кредитного плеча, доступ к специальным условиям или участие в закрытой инвестиционной программе. В исходном материале также упоминается обещание удвоить капитал за месяц.
Подобные обещания особенно опасны. Высокая доходность без понятного объяснения стратегии и рисков должна вызывать вопросы. Если человеку предлагают вложить крупную сумму, но не предоставляют документы о программе, не объясняют, кто управляет средствами и как формируется прибыль, соглашаться на такое предложение не стоит.
Пятый этап — создание препятствий для вывода. Когда клиент решает забрать деньги, платформа может сообщить о необходимости пройти дополнительную проверку. Сначала запрашиваются документы, затем появляется требование оплатить верификацию или подтвердить участие в программе страхования. В других историях говорится о налоге и комиссии биржи.
Для человека, который уже вложил крупную сумму, подобные требования становятся серьёзным психологическим давлением. Он может думать, что осталось совсем немного: нужно оплатить сбор, и деньги поступят на карту. Именно поэтому некоторые пользователи соглашаются на новые переводы, даже если первоначальные условия им уже кажутся подозрительными.
Шестой этап — повторные требования. После оплаты первого сбора может появиться новый. Менеджер объясняет, что возникла дополнительная комиссия, требуется ещё один документ или необходимо завершить очередную проверку. Клиент продолжает платить, поскольку боится потерять всё, что уже вложил. В итоге сумма дополнительных расходов может стать значительной, а обещанный вывод так и не происходит.
Последний этап — прекращение контакта. Согласно приведённым историям, после отказа от дальнейших платежей некоторые пользователи теряли доступ к кабинету, а менеджеры переставали отвечать на звонки. Иногда сайт может перестать открываться или клиенту сообщают о технических проблемах. В такой ситуации человек остаётся без доступа к информации о счёте и вынужден самостоятельно искать способы защиты.
Именно поэтому важно не ждать последнего момента. Если компания требует всё новые платежи, не объясняет происхождение котировок, скрывает юридические данные или препятствует выводу, нужно остановиться и сохранить доказательства. Не стоит пытаться вернуть деньги путём очередного пополнения. Следующий перевод не гарантирует решение проблемы, но почти наверняка увеличит сумму возможных потерь.
Как вернуть деньги от Fidexes и почему важно правильно действовать с самого начала
Если человек перевёл деньги Fidexes, а затем столкнулся с отказом в выводе, требованиями дополнительных платежей или блокировкой личного кабинета, главное — не пытаться решить проблему новыми переводами. В подобных ситуациях пользователю нередко обещают, что достаточно оплатить налог, комиссию, страховку или верификацию, после чего средства якобы поступят на его счёт. Но каждое новое требование необходимо проверять. Если компания не может предоставить понятное документальное обоснование платежа, перечислять деньги не стоит.
Возврат средств после взаимодействия с сомнительным брокером — непростая задача. Многое зависит от способа пополнения, времени, прошедшего после операции, страны клиента, платёжных реквизитов и того, какие доказательства удалось сохранить. Поэтому универсального способа, который гарантирует возврат в любой ситуации, не существует. Однако своевременные действия могут помочь сохранить возможность оспорить перевод и установить, куда именно ушли деньги.
Специалисты Stop-scam могут помочь пострадавшему разобраться в обстоятельствах произошедшего, оценить имеющиеся документы и определить возможные направления дальнейшей работы. В первую очередь необходимо восстановить последовательность событий: когда человек зарегистрировался на сайтах in.fidexes.site или in.fidexes.com, с кем общался, какую сумму внёс, какие операции совершал и когда впервые столкнулся с препятствиями при выводе.
Для этого собираются все доступные доказательства. Важны банковские выписки, чеки, квитанции, подтверждения переводов, переписка с менеджерами, электронные письма, номера телефонов, скриншоты личного кабинета и история торговых операций. Если сохранились записи разговоров, их тоже стоит передать специалистам. Даже небольшая деталь может оказаться полезной: например, сообщение с реквизитами для пополнения или обещание вывести деньги после оплаты очередного сбора.
Отдельное внимание следует уделить платёжным данным. Если перевод осуществлялся на банковскую карту, необходимо сохранить сведения о получателе и идентификатор операции. При оплате через электронный кошелёк или криптовалюту важно зафиксировать адреса, суммы, даты и идентификаторы транзакций. Эти сведения помогают понять, каким способом двигались деньги и какие организации могли участвовать в переводе.
После изучения документов специалисты могут помочь определить, есть ли основания обратиться в банк с заявлением об оспаривании операции. Если клиент пополнял счёт банковской картой, иногда можно использовать процедуру чарджбэка. Но важно понимать, что она не является универсальным механизмом возврата денег. Возможность оспаривания зависит от типа операции, платёжной системы, обстоятельств платежа и установленных сроков. Если человек самостоятельно подтвердил перевод, банк не обязан автоматически возвращать средства только потому, что брокер оказался ненадёжным.
Тем не менее обратиться в банк стоит как можно раньше. Нужно подробно описать ситуацию, приложить подтверждающие документы и запросить информацию о доступных процедурах оспаривания. Не следует придумывать обстоятельства или заявлять, что операция была несанкционированной, если клиент действительно совершал её самостоятельно. Важно честно изложить, что произошло: например, деньги переводились под обещания брокерских услуг, но компания не выполнила обязательства и препятствует выводу.
Если средства отправлялись в криптовалюте, ситуация сложнее. Такие переводы обычно нельзя отменить по инициативе отправителя. Но это не означает, что делать ничего не нужно. Следует сохранить хеши транзакций, адреса кошельков и сведения о площадке, через которую осуществлялась операция. Если удастся установить связь адресов с конкретным сервисом, можно направить туда обращение. Также эти данные могут пригодиться при обращении в правоохранительные органы.
Следующий шаг — подготовка заявления в полицию. В нём необходимо изложить обстоятельства взаимодействия с Fidexes, указать суммы и даты переводов, описать обещания представителей платформы и препятствия, возникшие при попытке вернуть деньги. К заявлению прикладываются документы и переписка. Правовую квалификацию произошедшего определяют компетентные органы после изучения обстоятельств, поэтому не стоит самостоятельно считать мошенничество доказанным только на основании рекламных материалов или подозрительного поведения компании.
Также может иметь смысл направить обращение финансовому регулятору соответствующей страны. Если деятельность платформы затрагивает российский финансовый рынок, можно сообщить о ситуации Банку России. При этом жалоба регулятору не означает, что он самостоятельно вернёт деньги: её задача — передать информацию о возможных нарушениях и обратить внимание на деятельность организации.
Работа специалистов Stop-scam может быть полезна на каждом из этих этапов. Юристы помогают систематизировать доказательства, оценить перспективы возможных требований, подготовить обращения и разобраться, какие способы защиты подходят именно в конкретной ситуации. Особенно важно не ограничиваться одним заявлением, если деньги переводились несколькими платежами и разными способами.
При этом необходимо сохранять реалистичные ожидания. Ни юридическая компания, ни банк, ни платёжный сервис не могут заранее гарантировать положительный результат. Перспективы зависят от доказательств, доступности получателя средств, сроков обращения и других обстоятельств. Надёжная юридическая помощь должна начинаться с анализа ситуации, а не с обещания вернуть всю сумму за несколько дней.
Что рассказывают пострадавшие: негативные отзывы о Fidexes
В предоставленном материале приведены четыре истории людей, которые утверждают, что потеряли деньги после взаимодействия с Fidexes. Их рассказы описывают похожие обстоятельства: первоначальное пополнение, демонстрация растущего баланса, предложения вложить больше и последующие препятствия при выводе. Однако подлинность этих отзывов независимо не подтверждена, поэтому воспринимать их следует как сообщения, изложенные в исходном материале, а не как доказанные судебными или официальными документами факты.
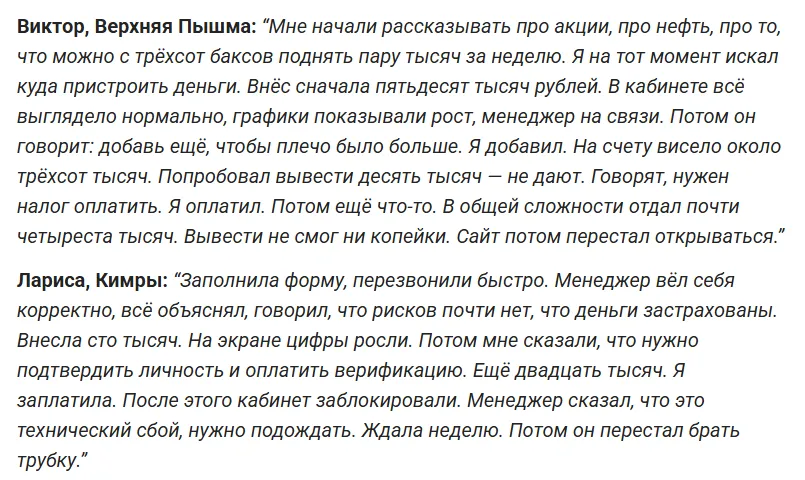
Первую историю рассказывает Виктор из Верхней Пышмы. По его словам, знакомство с платформой началось с пополнения на 50 тысяч рублей. Менеджер убеждал его, что на торговле акциями и нефтью можно заработать. Позже мужчина согласился внести дополнительные средства. В личном кабинете, как он утверждает, отображался баланс около 300 тысяч рублей. Но когда Виктор попытался вывести хотя бы 10 тысяч, возникли препятствия. Ему сообщили о необходимости оплатить налог, а затем стали появляться новые требования. В итоге мужчина оценил свои потери почти в 400 тысяч рублей. Позже сайт, по его словам, перестал открываться.
В этой истории особенно заметно расхождение между отображаемым балансом и возможностью получить деньги. Если в кабинете действительно показывалась крупная сумма, но даже небольшой вывод оказался невозможен, необходимо выяснить, существовали ли реальные сделки и на каком основании компания удерживала средства. Само по себе наличие цифр в торговом терминале не подтверждает, что клиент располагает соответствующими деньгами.
Второй отзыв принадлежит Ларисе из Кимр. Она утверждает, что внесла на платформу 100 тысяч рублей и некоторое время наблюдала увеличение баланса. Когда женщина решила забрать деньги, ей сообщили о необходимости пройти дополнительную проверку личности. За эту процедуру, согласно её рассказу, потребовали заплатить 20 тысяч рублей. После перевода кабинет оказался заблокирован, а менеджер перестал отвечать.
В этой ситуации важно обратить внимание на требование отдельной оплаты за верификацию. Проверка личности действительно может быть частью процедуры обслуживания финансовой платформы. Но клиенту должны заранее объяснить её условия, перечень документов и возможные расходы. Если необходимость перевести деньги появляется только в момент вывода, а после оплаты доступ к счёту пропадает, это серьёзный повод для претензии и проверки действий компании.
Третью историю описывает Дмитрий из Ставрополя. По его словам, он начал с 20 тысяч рублей, после чего в кабинете увидел увеличение баланса до 60 тысяч. Затем мужчина пополнил счёт ещё на 100 тысяч рублей. Представители платформы предложили ему программу страхования, за участие в которой он дополнительно внёс 50 тысяч. Когда Дмитрий попытался вывести средства, от него потребовали ещё 30 тысяч рублей якобы в качестве комиссии биржи. Он отказался платить, после чего кабинет, как утверждается, перестал открываться.
Этот рассказ показывает, насколько опасной может быть последовательность дополнительных платежей. Сначала клиенту демонстрируют положительный результат, затем предлагают увеличить вложения и подключить новые услуги. Когда же он хочет получить деньги, появляются новые финансовые требования. Если условия страхования и комиссии не были заранее раскрыты в договоре, необходимо запросить у компании письменное объяснение и документы, подтверждающие законность начислений.
Четвёртая история — рассказ Оксаны из Нягани. Согласно исходному материалу, сначала она внесла 5 тысяч рублей, затем ещё 20 тысяч. Женщина утверждает, что смогла вывести 10 тысяч, после чего решила увеличить вложения и перевела дополнительные 150 тысяч рублей. Когда она попыталась забрать деньги, ей сообщили о необходимости оплатить налог в размере 20% и другие сборы. В итоге Оксана оценила свои потери более чем в 200 тысяч рублей.
Особенность этой истории заключается в упоминании первоначального успешного вывода. Для клиента такая выплата могла стать подтверждением надёжности платформы. Но небольшая операция не гарантирует, что компания вернёт более крупную сумму. Поэтому даже если брокер однажды перечислил деньги, это не отменяет необходимости проверять его юридический статус и условия обслуживания.
Все четыре рассказа объединяет несколько повторяющихся обстоятельств: рост баланса в личном кабинете, настойчивые предложения пополнить счёт, дополнительные требования перед выводом и прекращение общения после отказа платить. Если подобная последовательность наблюдается у разных клиентов, она заслуживает внимания. Но для полноценной оценки необходимо сопоставить рассказы с банковскими документами, перепиской и сведениями о получателях переводов.
Читателю, который узнал в этих историях собственную ситуацию, не стоит стесняться обращаться за помощью. Важно не то, насколько большой была сумма и почему человек поверил менеджеру. Гораздо важнее вовремя прекратить новые платежи, сохранить доказательства и оценить доступные способы защиты.
Как не попасть в ловушку повторного мошенничества после потери денег
После конфликта с брокером человек часто оказывается в особенно уязвимом положении. Он уже потерял деньги, испытывает тревогу и хочет как можно быстрее вернуть хотя бы часть вложенного. Этим могут воспользоваться не только первоначальные организаторы сомнительной платформы, но и другие лица, которые предлагают услуги по возврату средств.
Такие предложения иногда называют recovery-сервисами. Их представители могут утверждать, что знают, где находятся деньги, имеют связи в банках или правоохранительных органах либо способны восстановить доступ к заблокированному кабинету. Иногда они используют названия известных юридических организаций, копируют их сайты и создают впечатление, что работают официально.
Один из наиболее распространённых тревожных признаков — требование внести предоплату за гарантированный возврат. Человеку сообщают, что нужно оплатить налог, страховку, комиссию международного перевода, услугу финансового агента или разблокировку транзакции. После оплаты может появиться новый сбор. В результате пострадавший рискует потерять деньги уже второй раз.
Особенно осторожно нужно относиться к обещаниям вернуть средства через криптовалютные кошельки или специальные программы. Если неизвестный специалист просит установить приложение для удалённого доступа к компьютеру или телефону, передать пароль от банковского кабинета, сообщить код из SMS либо предоставить seed-фразу криптокошелька, сотрудничество следует немедленно прекратить. Эти данные дают возможность получить доступ к счетам и активам.
Проверять необходимо и саму юридическую компанию. Следует установить её полное название, регистрационные сведения, адрес, условия договора и порядок оплаты услуг. До подписания соглашения важно понять, какие конкретно действия будут выполнены, какие документы подготовят специалисты и как рассчитывается стоимость работы. Нельзя полагаться только на отзывы на сайте или обещания менеджера.
Взаимодействие со специалистами Stop-scam также должно строиться на понятных условиях. Перед началом работы клиенту следует разобраться в договоре, объёме юридической помощи, стоимости услуг и возможных расходах. Отдельно нужно обсудить перспективы дела: какие способы возврата применимы, какие препятствия могут возникнуть и какие результаты нельзя гарантировать.
Есть и несколько простых правил цифровой безопасности. Не следует отправлять неизвестным людям фотографии банковских карт с обеих сторон, пароли, коды подтверждения и данные для входа в финансовые сервисы. Если брокер или посредник просит установить программу удалённого управления устройством, необходимо выяснить, зачем она нужна. Для обычной юридической консультации передавать контроль над личным компьютером или смартфоном не требуется.
Наконец, важно сохранить собственные доказательства отдельно от личного кабинета Fidexes. Если доступ к нему исчезнет, скриншоты и документы, сохранённые на устройстве, останутся у клиента. Лучше сделать несколько копий файлов и не удалять переписку, даже если сообщения вызывают неприятные воспоминания.
Предупреждение о повторном мошенничестве особенно актуально для тех, кто уже столкнулся с отказом в выводе. Желание вернуть деньги вполне понятно, но торопиться с выбором помощника опасно. Любое предложение должно проходить такую же проверку, какую следовало провести перед первым переводом средств.
Итог: стоит ли доверять Fidexes и что делать пострадавшим клиентам
Fidexes (Фидексес) предлагает торговлю CFD на акции, индексы, сырьевые товары и криптовалюты, обещает персональное сопровождение и доступ к торговому терминалу. Минимальный депозит, согласно исходному материалу, составляет 250 долларов или евро, а кредитное плечо достигает 1:400. Для начинающего пользователя такие условия могут выглядеть привлекательно. Однако привлекательная презентация ещё не говорит о надёжности компании.
В ходе рассмотрения предоставленных сведений обнаруживаются вопросы, на которые потенциальному клиенту необходимо получить ответы до внесения денег. Речь идёт о юридическом лице, лицензии, финансовой отчётности, порядке хранения средств и механизме исполнения сделок. Отдельного внимания требуют домены in.fidexes.site и in.fidexes.com, а также описанная непрозрачность платёжных операций.
Сами по себе отдельные обстоятельства — например, скрытые WHOIS-данные, иностранный хостинг или молодой домен — не доказывают мошенничество. Но в сочетании с отсутствием ясных сведений о компании и сообщениями о проблемах с выводом они формируют серьёзные основания для осторожности. До получения проверяемых документов рассматривать Fidexes как надёжного брокера нельзя.
Особенно тревожны истории пользователей, которые описывают повторяющиеся требования дополнительных платежей. Виктор, Лариса, Дмитрий и Оксана, согласно предоставленному материалу, столкнулись с налогами, комиссиями, оплатой верификации или страхования. В некоторых случаях после отказа платить доступ к кабинету прекращался. Эти рассказы не подтверждены независимо, но описанная схема заслуживает внимания и показывает, какие риски возникают, когда клиент не может проверить условия вывода.
Если вы только рассматриваете возможность регистрации на Fidexes, разумнее не переводить деньги, пока не будут установлены юридическое лицо, лицензия и получатель платежей. Не стоит ориентироваться исключительно на слова менеджера, демонстрационные сделки или растущий баланс в кабинете. Запросите договор, сведения о регуляторе и документы, объясняющие порядок исполнения ордеров. Если компания уклоняется от ответов, лучше отказаться от сотрудничества.
Если деньги уже переведены, не нужно ждать, пока ситуация разрешится сама собой. Прекратите пополнять счёт, не оплачивайте новые сборы без документального основания и сохраните всю переписку. Соберите чеки, банковские выписки, скриншоты, сведения о получателях и историю операций. Затем обратитесь в банк, чтобы выяснить возможность оспаривания платежей, и рассмотрите подачу заявления в правоохранительные органы.
В такой ситуации полезно обратиться к специалистам Stop-scam. Юристы могут изучить обстоятельства взаимодействия с платформой, помочь восстановить последовательность переводов, оценить доказательства и определить возможные правовые способы защиты. Если есть основания для обращения в банк, платёжную организацию или государственные органы, важно подготовить документы так, чтобы изложенная история была последовательной и подтверждалась фактами.
Не менее важно правильно оценивать перспективы. Возврат зависит от множества обстоятельств: способа оплаты, сроков, доступности получателя, наличия документов и возможности установить лиц, которые получили деньги. Поэтому обещания стопроцентного результата или возврата за несколько дней нельзя считать надёжным основанием для выбора юридической помощи.
Главное — не позволять ситуации затягиваться и не пытаться вернуть потерянное посредством новых переводов. Если Fidexes действительно не выполняет обязательства перед клиентами, каждый дополнительный платёж может увеличить ущерб. Сохранение доказательств, своевременное обращение за юридической помощью и последовательная работа над защитой своих прав дают гораздо больше возможностей, чем ожидание очередного обещания менеджера.



У меня ситуация осложняется тем, что часть средств переводилась не с карты, а в криптовалюте. После знакомства с Fidexes менеджер убеждал, что это удобный способ пополнения и никаких проблем с операциями не будет. Теперь понимаю, что нужно было внимательнее проверять платформу. Сохранились адреса кошельков, хеши транзакций и переписка с представителями. Интересует, могут ли специалисты помочь проследить движение средств и оценить перспективы дальнейших действий? Понимаю, что криптовалютные переводы вернуть непросто, но хотелось бы разобраться в доступных вариантах.
После отправки обращения с вами свяжется специалист и расскажет о возможных способах возврата средств.
После истории с Fidexes стала гораздо осторожнее относиться к предложениям быстрого заработка. Особенно неприятно, что сначала создаётся впечатление нормальной работы платформы, а проблемы начинаются именно тогда, когда хочешь получить собственные деньги обратно. Сейчас рассматриваю возможность обратиться к юристам, но хотелось бы сначала понять порядок работы. Проводится ли анализ ситуации до заключения договора? Можно ли заранее узнать, какие варианты возврата вообще применимы к конкретному случаю, без обещаний гарантированного результата?
Заполните заявку, и наша команда свяжется с вами для дальнейшей помощи.
Подскажите, пожалуйста, кто-нибудь разбирался с возвратом денег от Fidexes через процедуру чарджбэка? Пополнял счёт банковской картой, причём было несколько отдельных переводов. На платформе отображалась прибыль, но при попытке вывести средства потребовали оплатить дополнительную комиссию. После отказа менеджер практически перестал выходить на связь. Сейчас собираю выписки и переписку, но не понимаю, достаточно ли этого для обращения в банк. Хотелось бы узнать, какие документы имеют наибольшее значение и насколько критично время, прошедшее после переводов.
Мы готовы помочь вам в решении проблемы. Подайте заявку на сайте, чтобы получить консультацию специалиста.
В обзоре увидела описание ситуации с оплатой верификации и сразу обратила внимание, насколько это похоже на мою проблему. В моём случае тоже сначала говорили, что для получения денег нужно пройти проверку, а потом стали появляться дополнительные условия. Не хочется снова переводить деньги неизвестно кому. Интересует, можно ли юридически оспорить такие требования и какие шансы на возврат, если все пополнения проводились с банковской карты? Буду благодарна за разъяснения.
Оставьте свои контактные данные, и наши эксперты помогут разобраться в вашей ситуации.
Я тоже столкнулся с Fidexes и, к сожалению, слишком поздно понял, что связался с сомнительной платформой. Сначала менеджер постоянно звонил, рассказывал о хороших перспективах и убеждал увеличить депозит. Когда решил забрать деньги, начались разговоры о комиссиях и дополнительных платежах. В итоге вывести ничего не получилось. Сейчас пытаюсь разобраться, можно ли вернуть хотя бы часть вложенной суммы. Подскажите, какие документы нужно подготовить для первичной юридической консультации и есть ли смысл обращаться в банк?
Если вы столкнулись с обманом со стороны этой компании, заполните форму обращения, и наш специалист свяжется с вами для бесплатной консультации.